va8ty (فظتي)
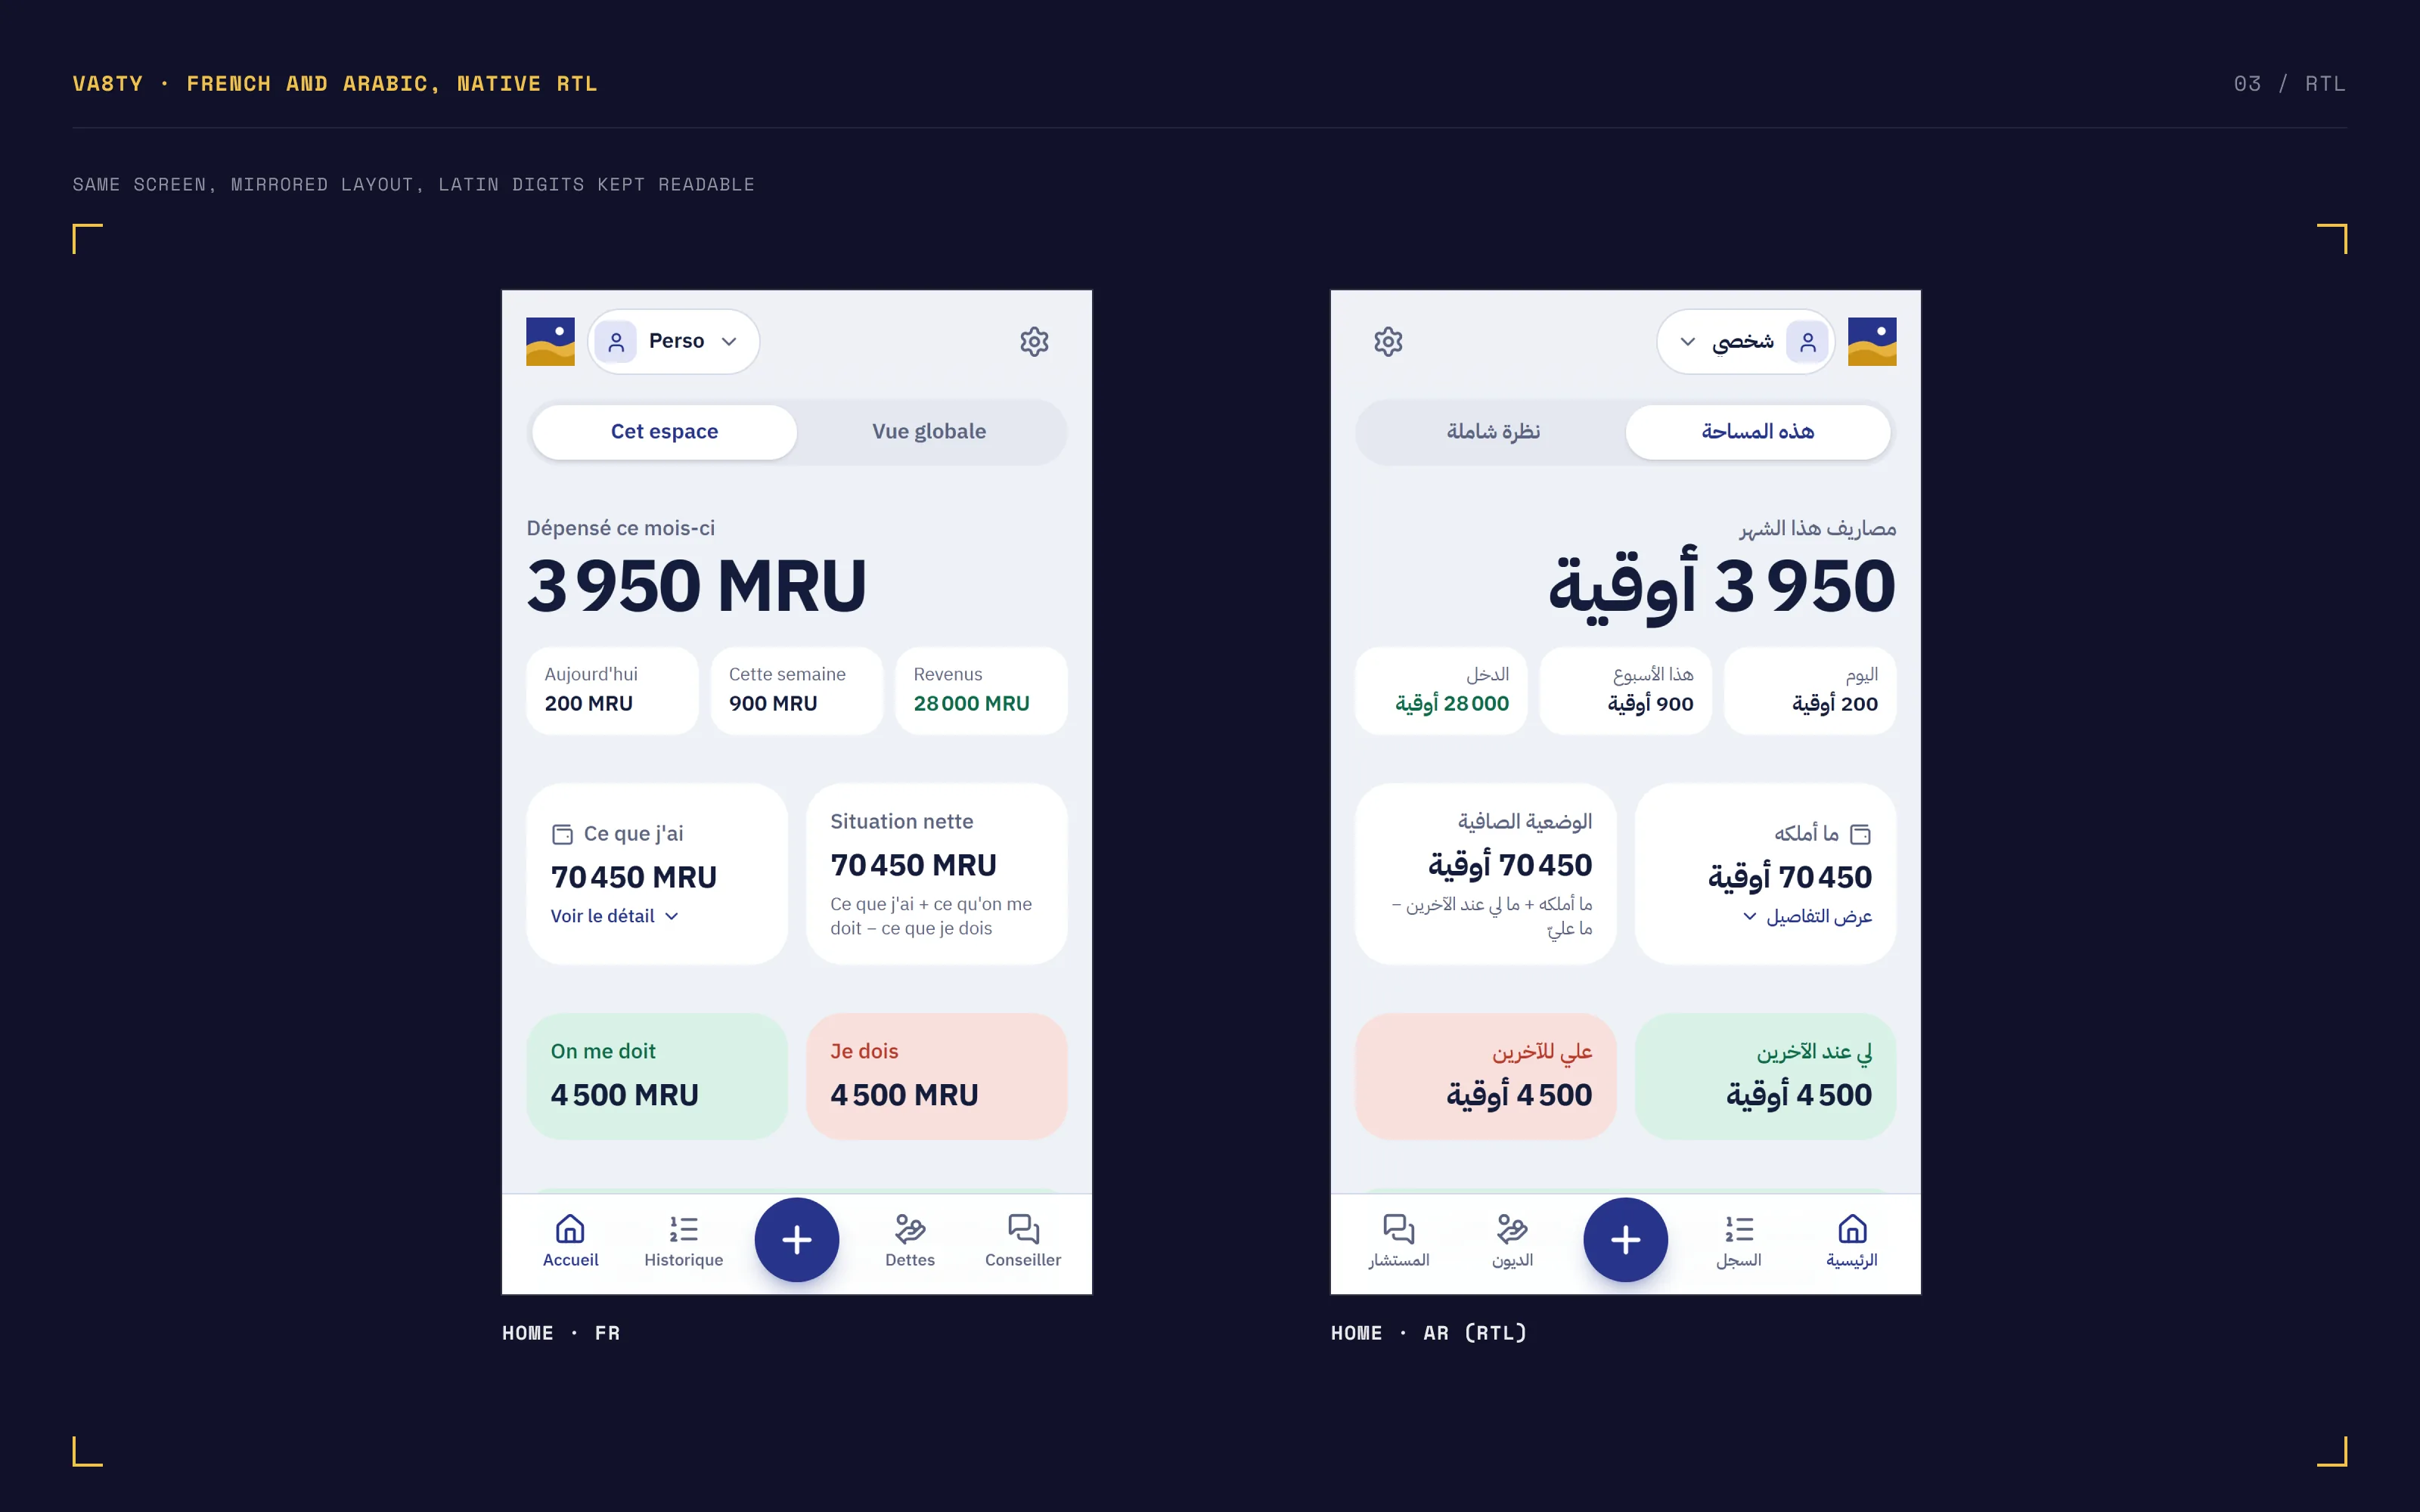
Une application de finances personnelles et de carnet de crédit pour la Mauritanie. Elle rassemble le cash, Bankily, Masrvi et les dettes entre amis, famille et clients dans un seul endroit calme, en français et en arabe. Une idée la guide : se souvenir à la place des gens, pour qu'ils n'aient plus à le faire.
Le nom. فظتي veut dire « mon argent » en hassaniya, de فضة (l'argent métal), le mot que les Mauritaniens utilisent pour l'argent. Écrit va8ty, comme on tape l'arabe en lettres latines au quotidien.
Voir va8ty ↗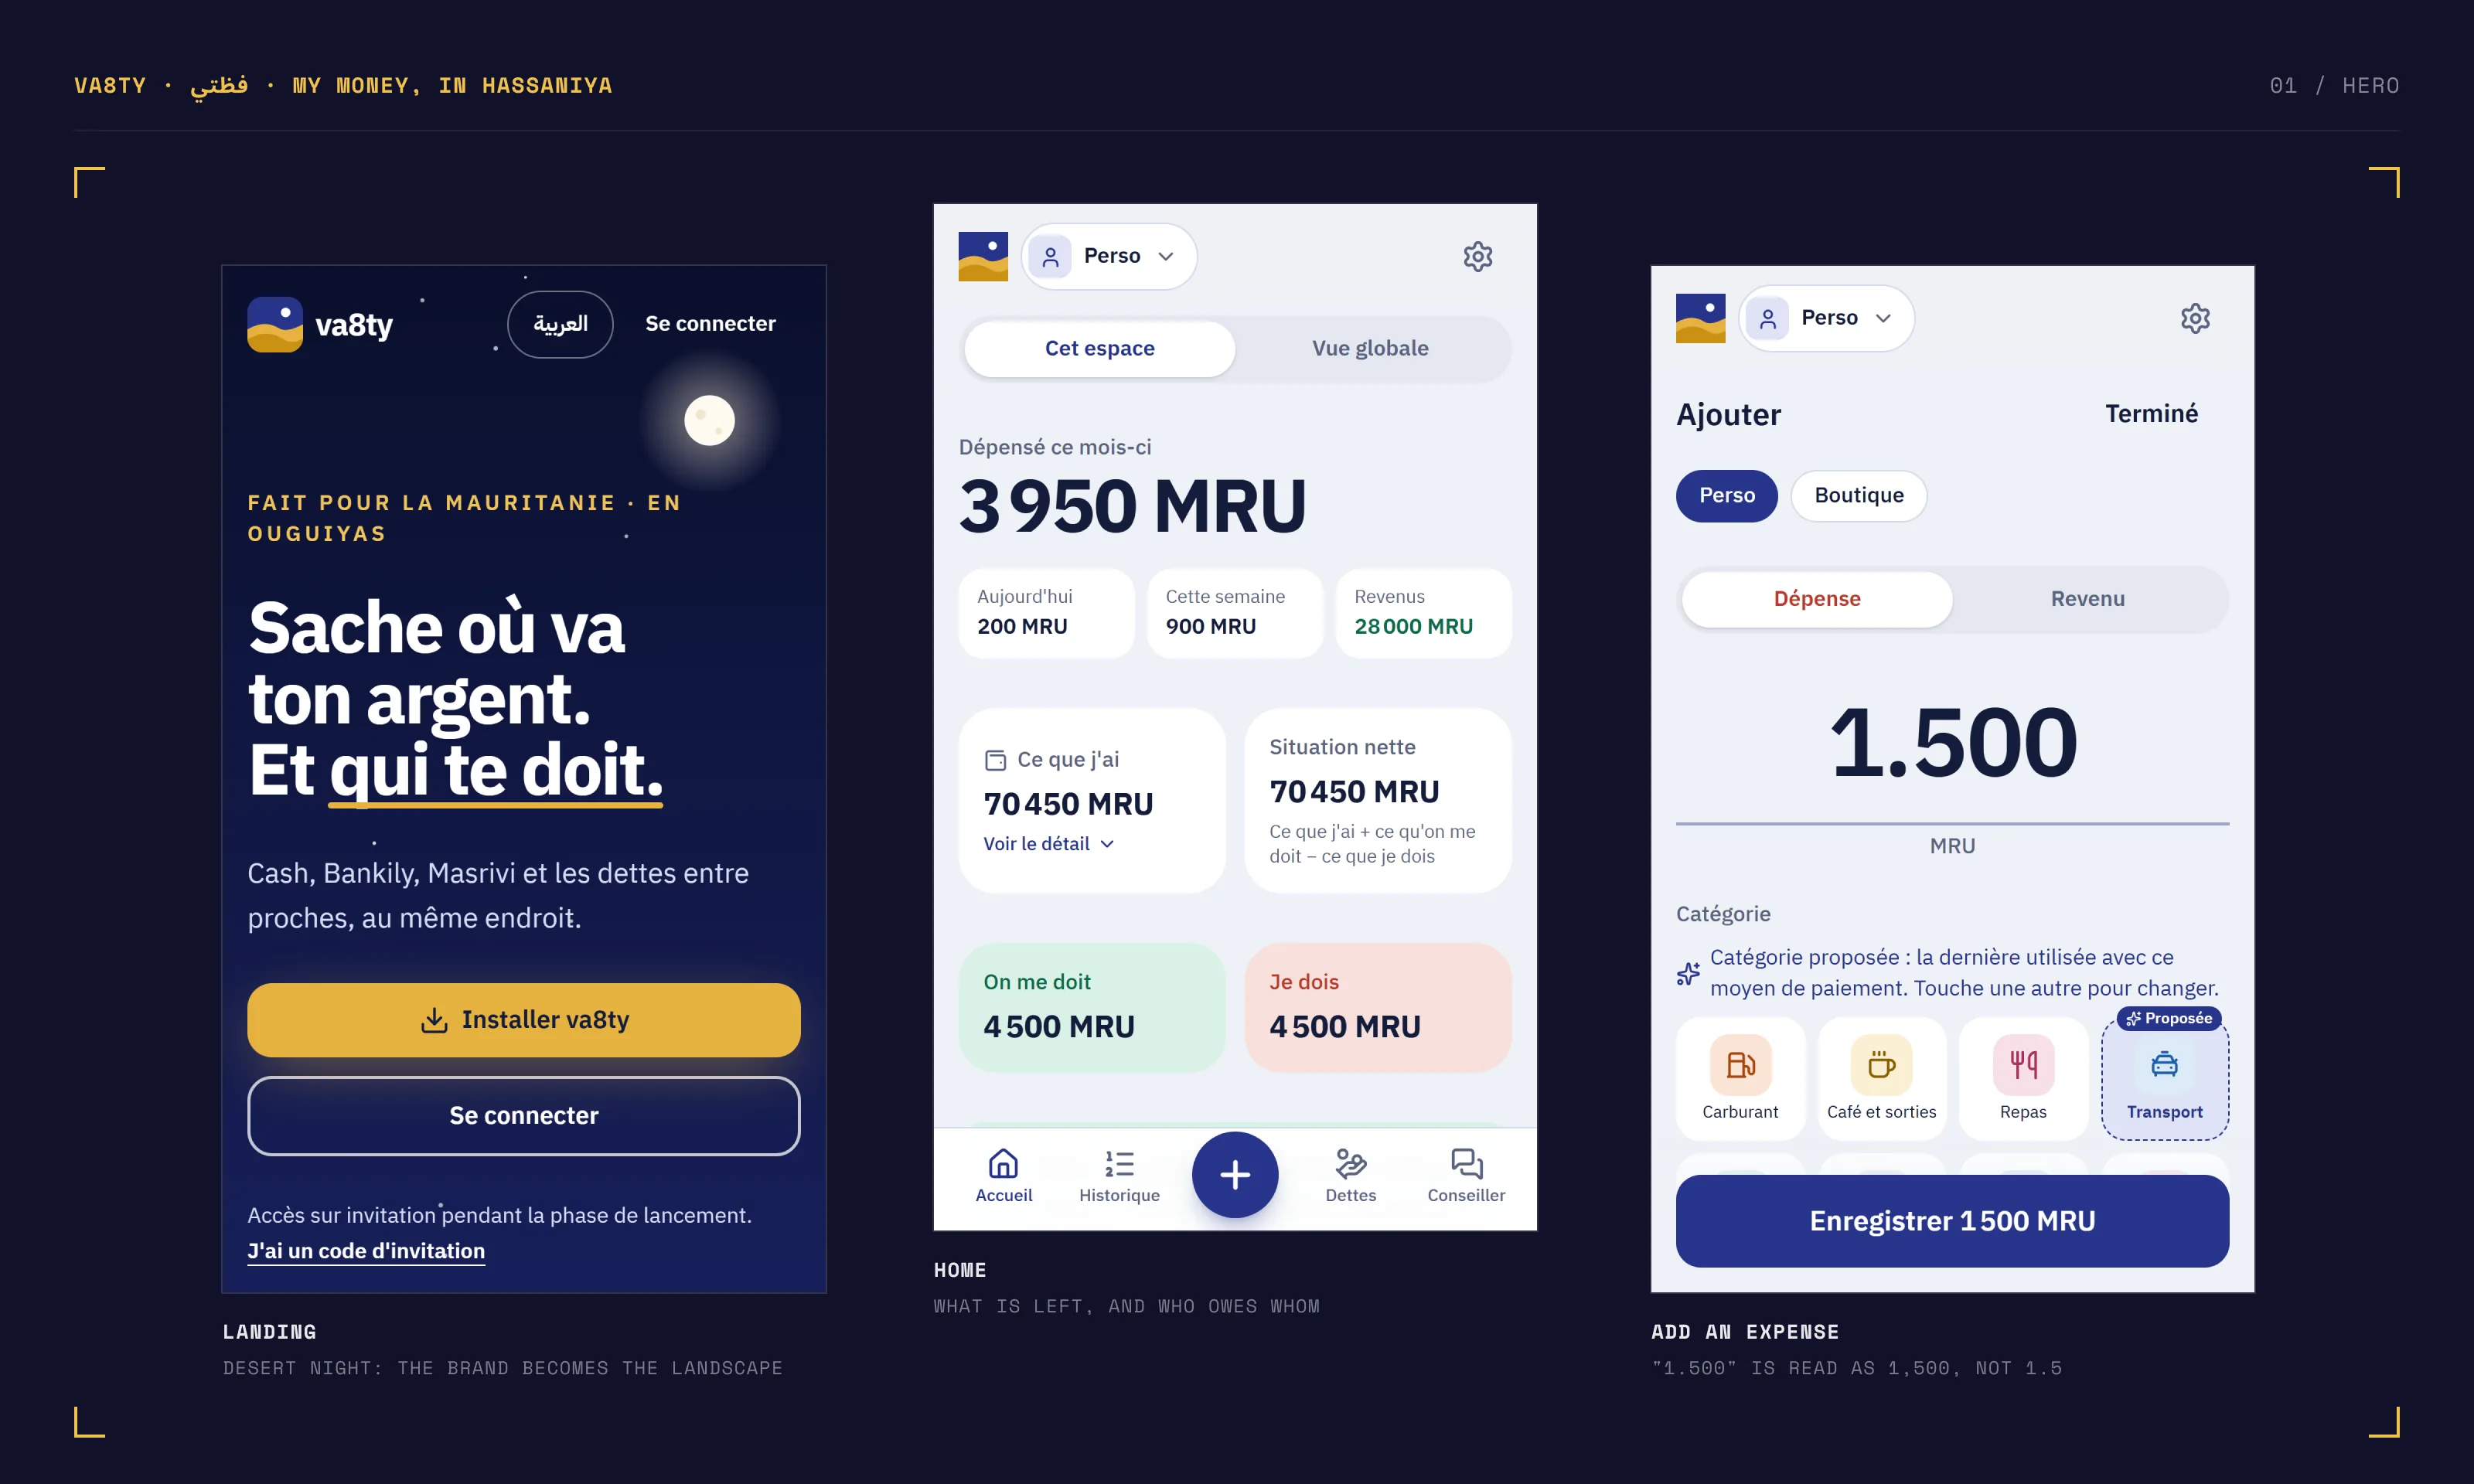
L'argent est éparpillé. Les dettes vivent dans les têtes.
On a du cash, un ou deux portefeuilles mobiles, parfois un compte bancaire, et une liste dans la tête de qui doit quoi à qui. Chaque portefeuille ne montre que ses propres transactions, et aucun ne voit le cash ni les dettes entre proches. Tout retenir fatigue, et quand les montants deviennent flous, les dettes entre proches finissent en disputes. Les apps de budget génériques ne parlent pas cette réalité : pas d'ouguiya, pas de moyens de paiement locaux, pas d'arabe naturel.
Sache où va ton argent.
Et qui te doit.
Un carnet calme qui se souvient pour toi
Une PWA bilingue qui s'installe depuis le navigateur. On note une dépense en quelques gestes, on suit chaque dette avec ses remboursements, on joint une capture de paiement comme preuve, et on voit d'un coup d'œil ce qui reste. Des espaces séparent l'argent perso d'une petite activité ou d'un projet, et les commerçants ont un carnet de crédit avec des relances polies.
D'un tableur à un produit
Tout a commencé par mon propre suivi Google Sheets, puis un espace de saisie Notion. L'usage quotidien a révélé le vrai besoin : pas « faire un budget », mais savoir ce qui reste et qui doit quoi, assez vite pour le faire chaque jour.
Les règles comptables avant les écrans
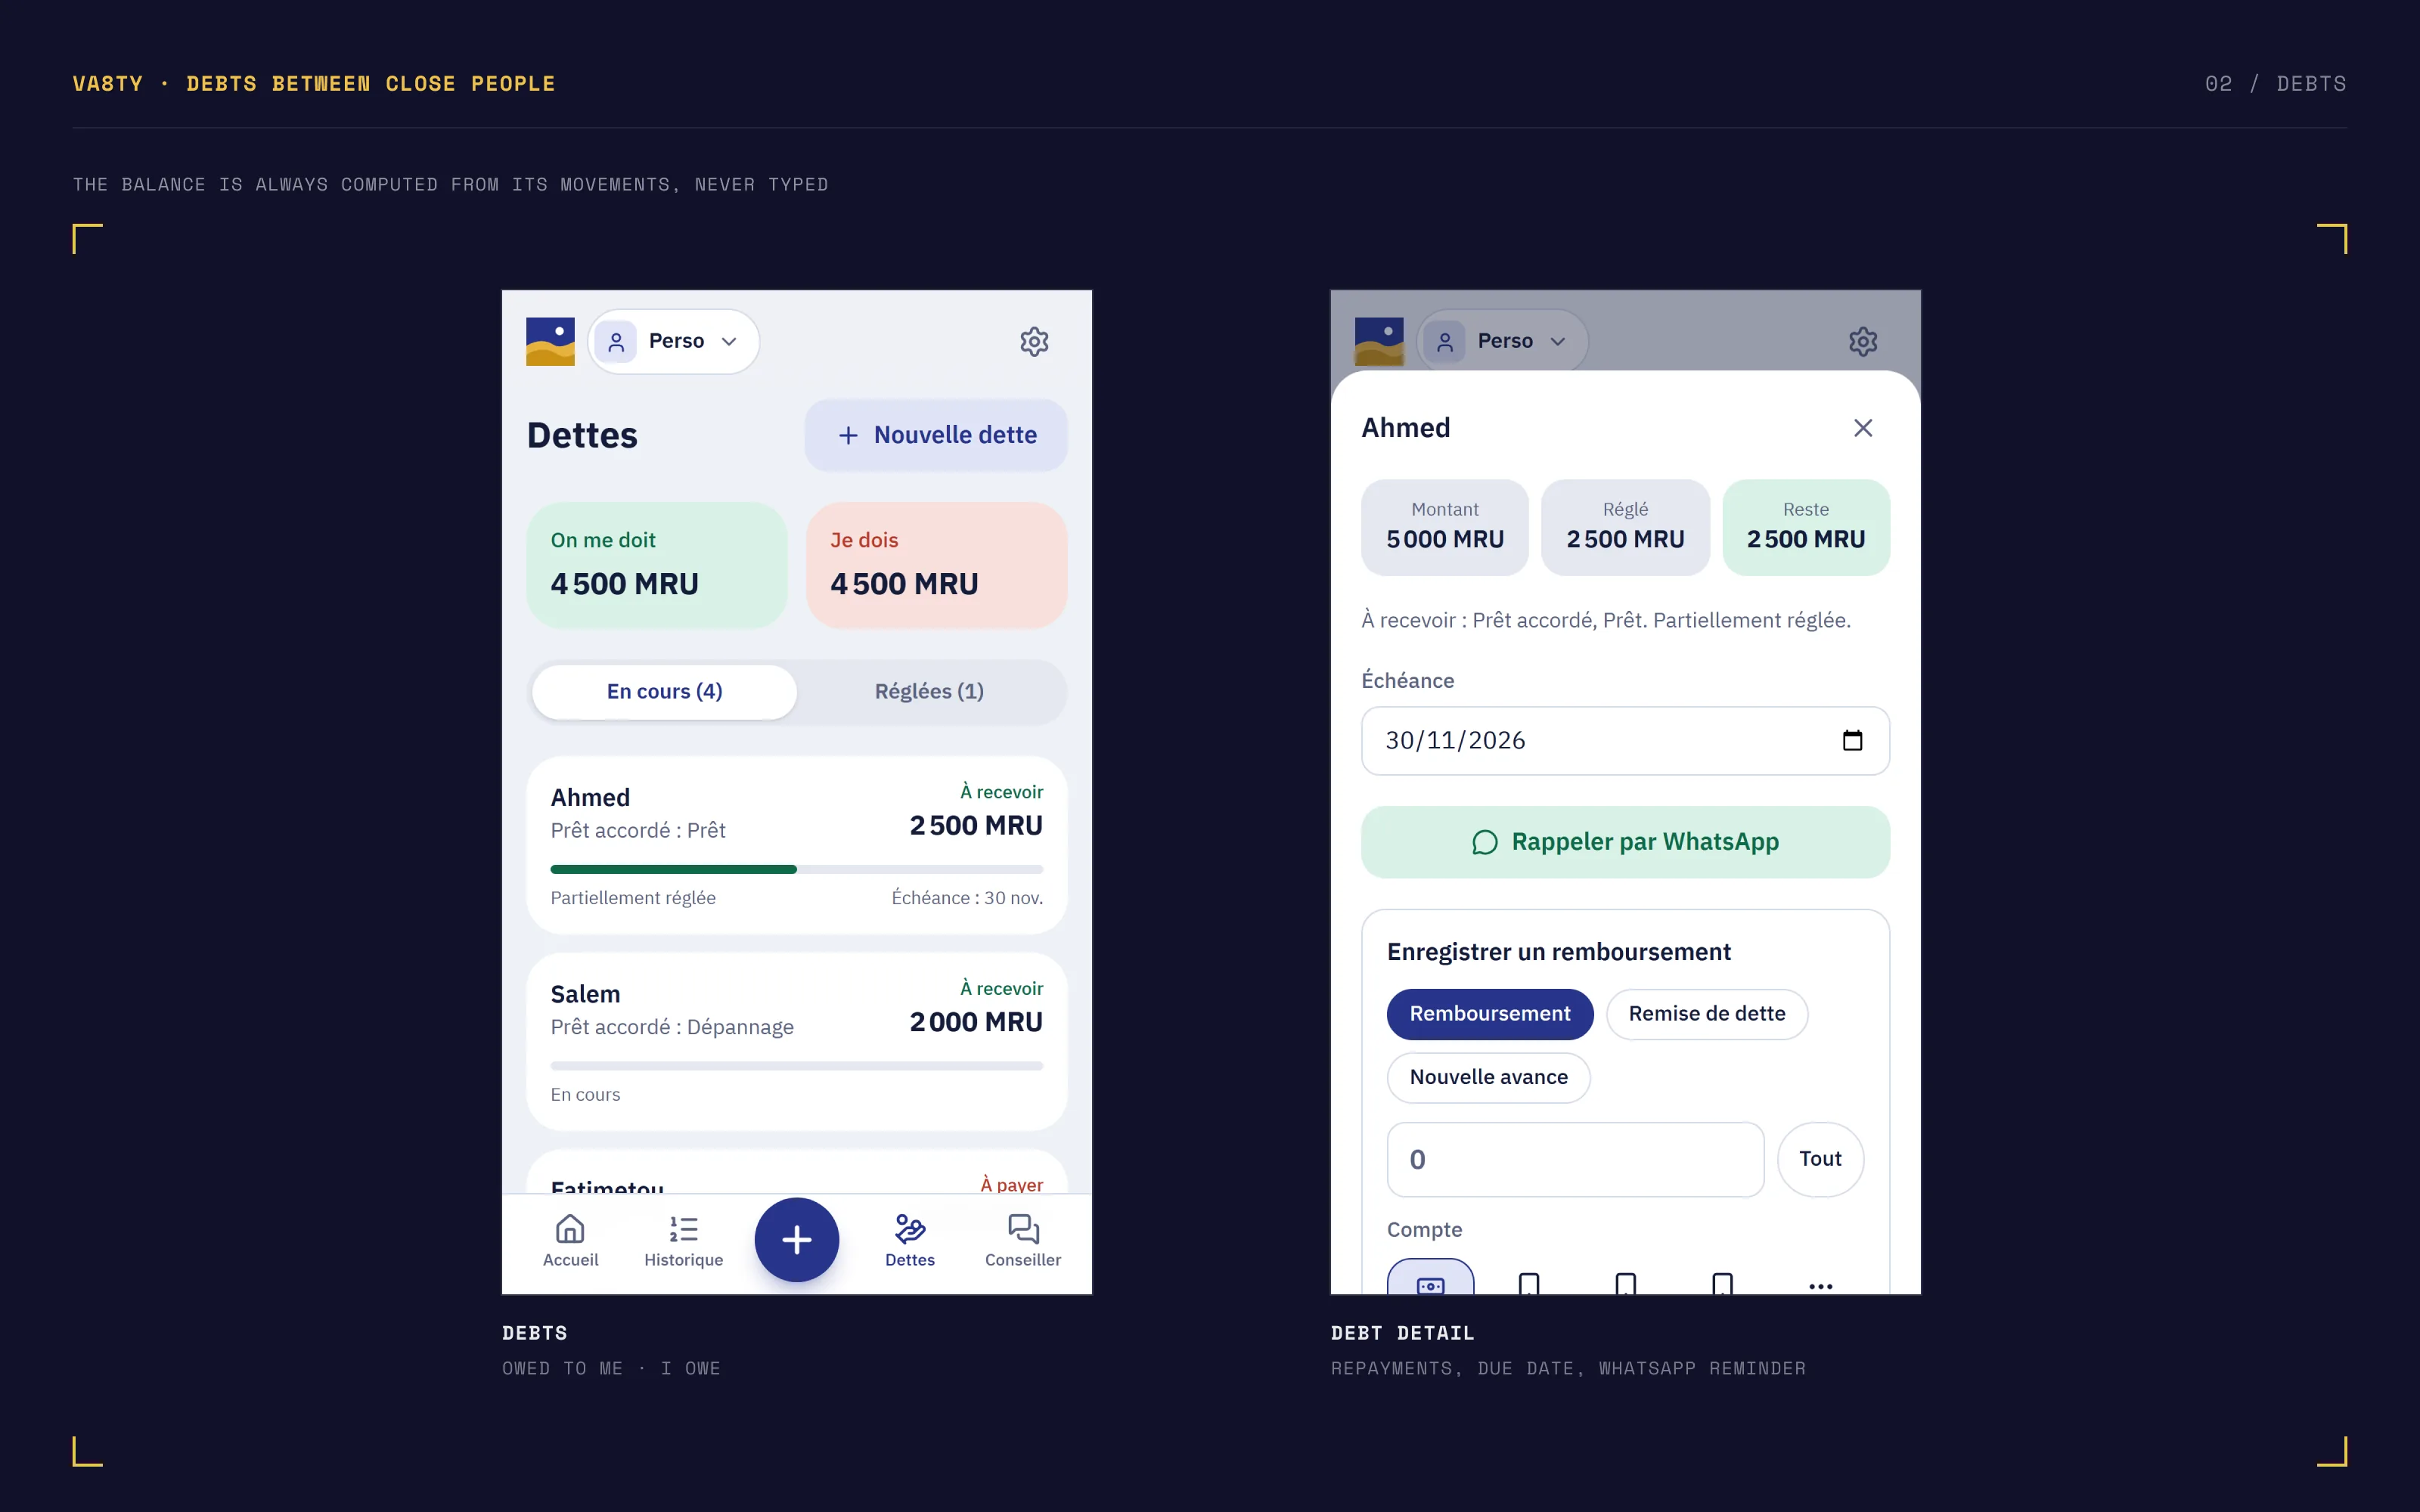
J'ai écrit les règles de l'argent d'abord : un prêt ou un remboursement n'est jamais une dépense ni un revenu, une dépense partagée ne compte que sa part, et le solde d'une dette est toujours calculé à partir de ses mouvements. Ces règles rendent le double comptage impossible par conception, et plus de 400 tests automatisés les gardent vraies.
Les sciences du comportement, avec une éthique écrite
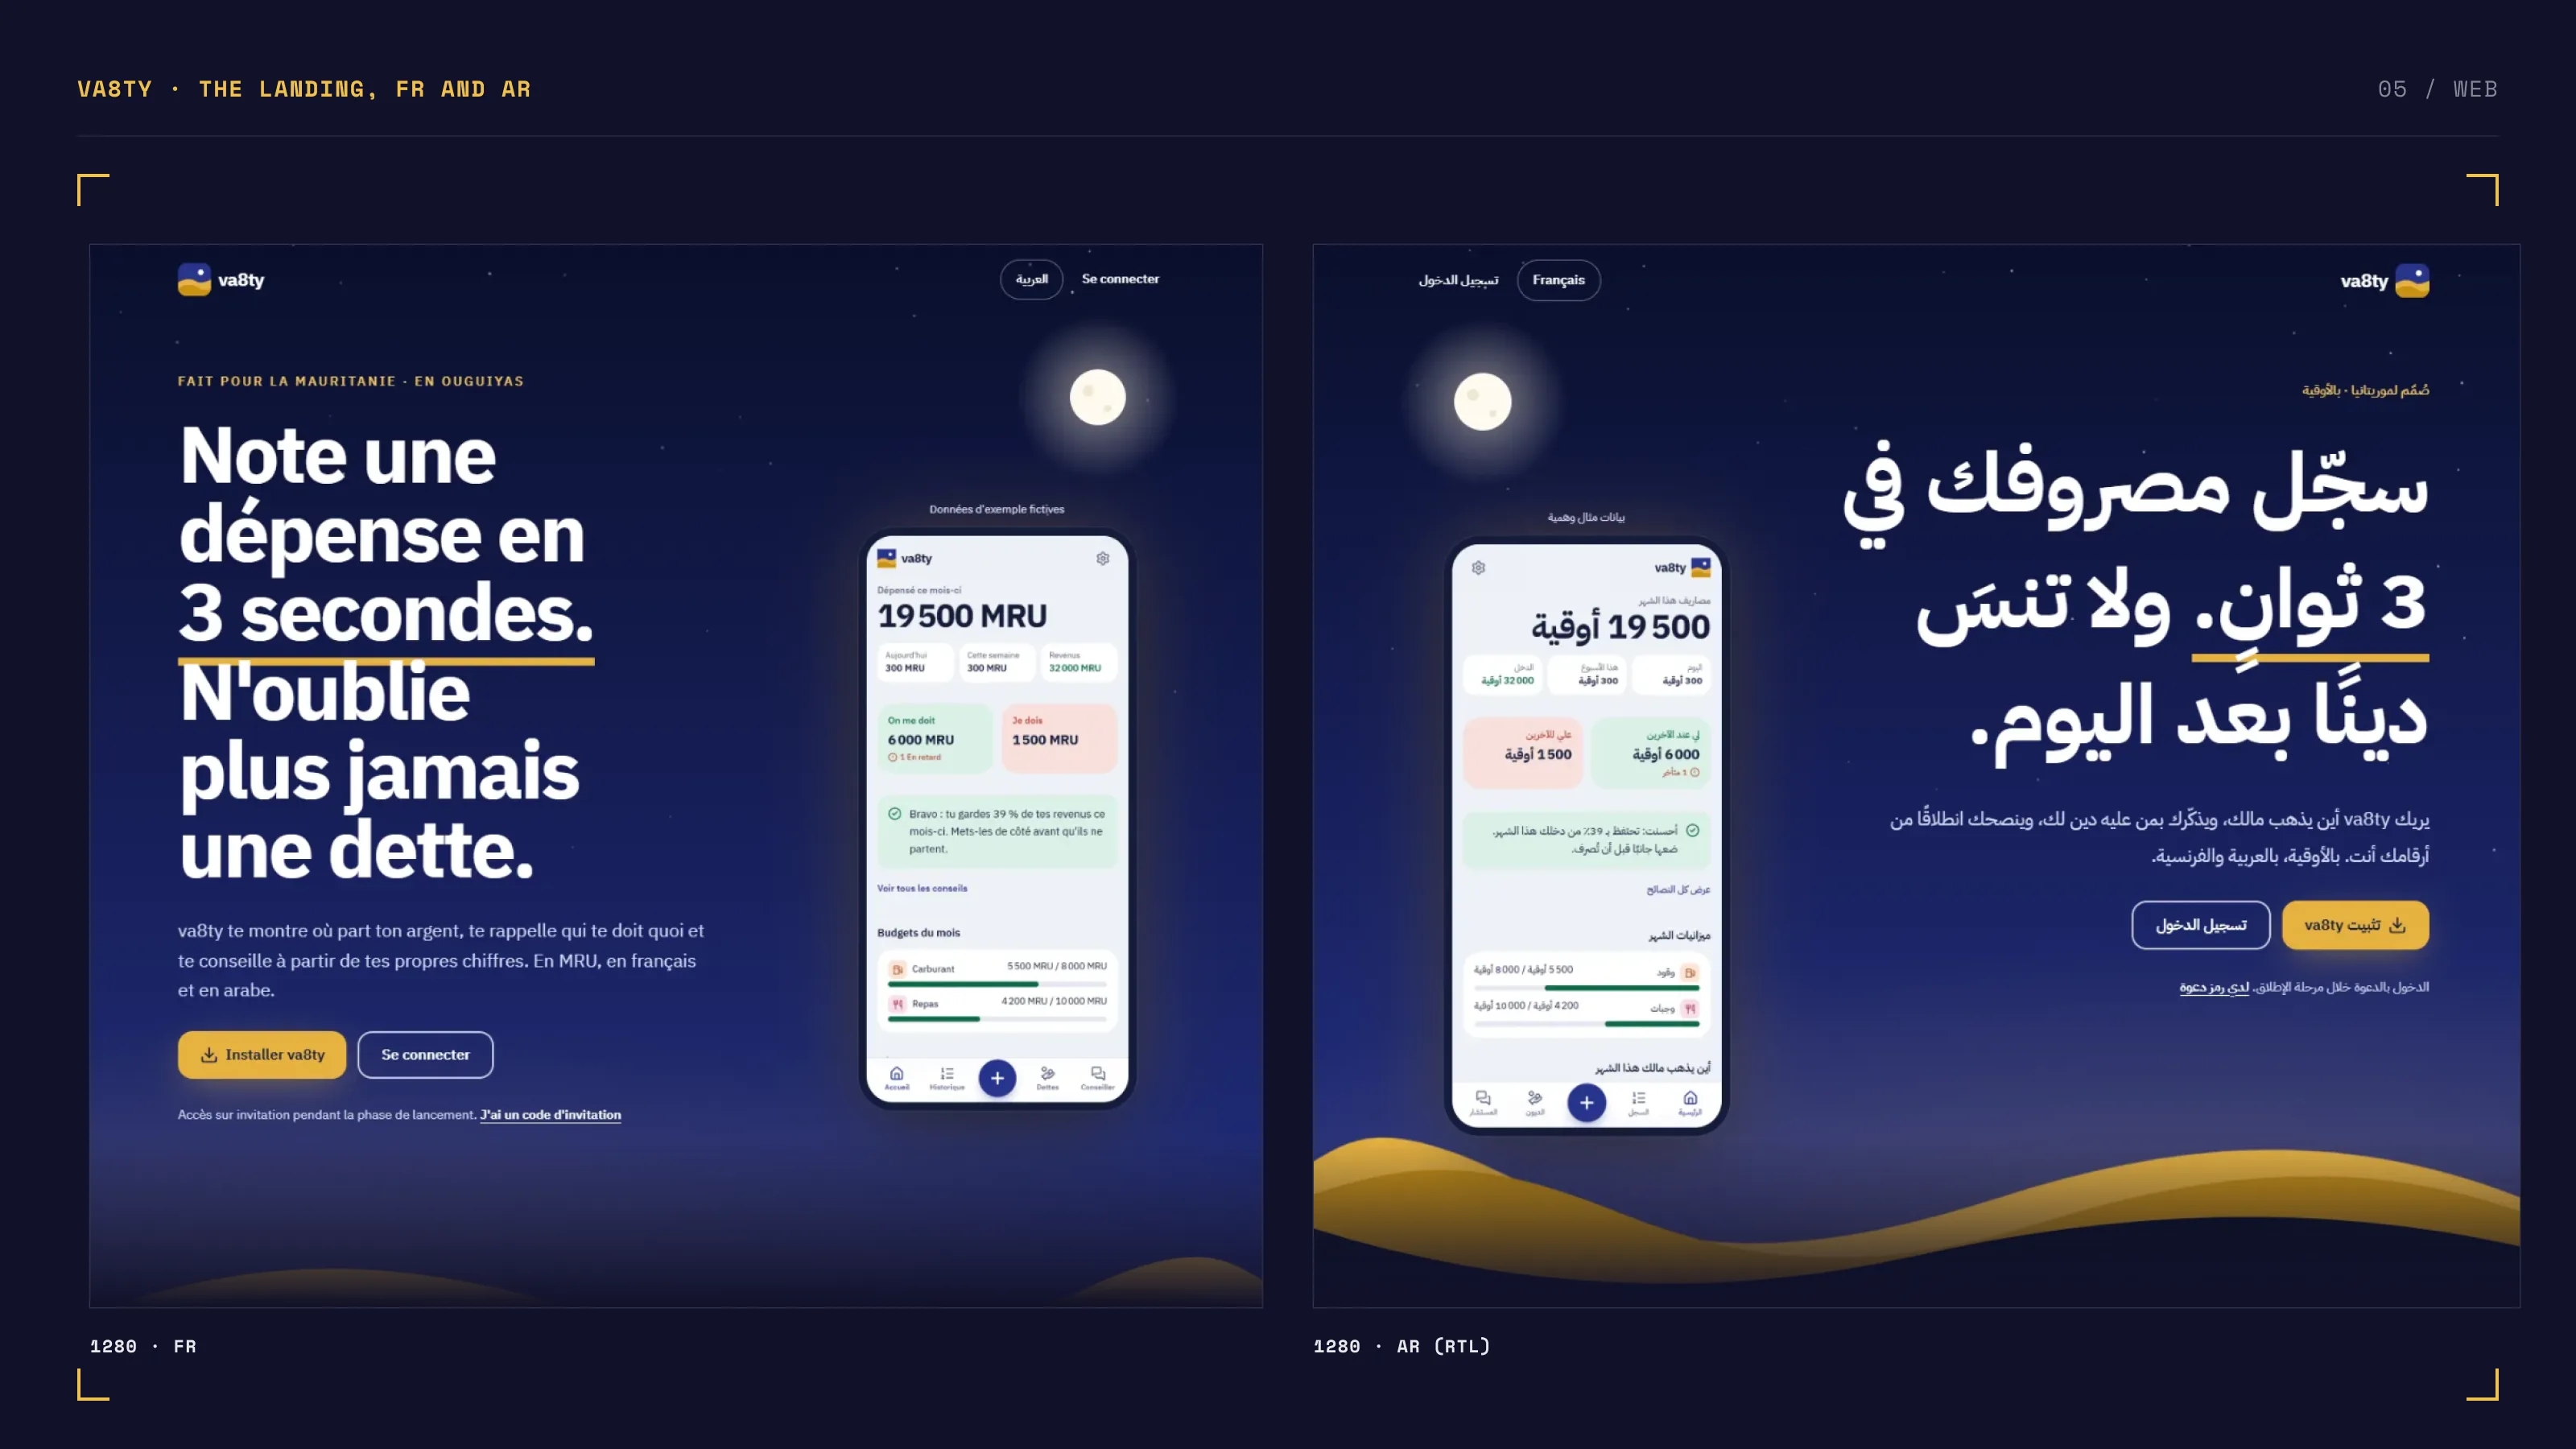
J'ai intégré un garde-fou comportemental au projet : B.I.A.S., le modèle B = MAP de Fogg, EAST, la théorie de l'autodétermination, une liste rouge des dark patterns et six tests éthiques que chaque fonctionnalité doit passer avant d'être livrée. Il a déjà servi : il a refusé deux promesses de la landing que l'app ne tenait pas encore.
Chaque contrôle a besoin de son scénario d'abus
La connexion se fait par téléphone + PIN, avec passkeys (empreinte ou Face ID), et la suppression d'un compte attend 14 jours. Un audit inspiré de l'OWASP a changé ma façon de penser les protections : un blocage global des PIN, censé arrêter les attaquants, aurait permis à un seul attaquant de bloquer tous les utilisateurs. Il est devenu une limite par adresse IP avec un mode dégradé qui ne bloque jamais un utilisateur légitime.
La confiance est la barrière.
Pas de publicité, pas de vente de données, export complet, et des statistiques limitées à des compteurs anonymes par jour, avec un seuil k ≥ 5. Le super admin ne voit jamais les montants d'un client.
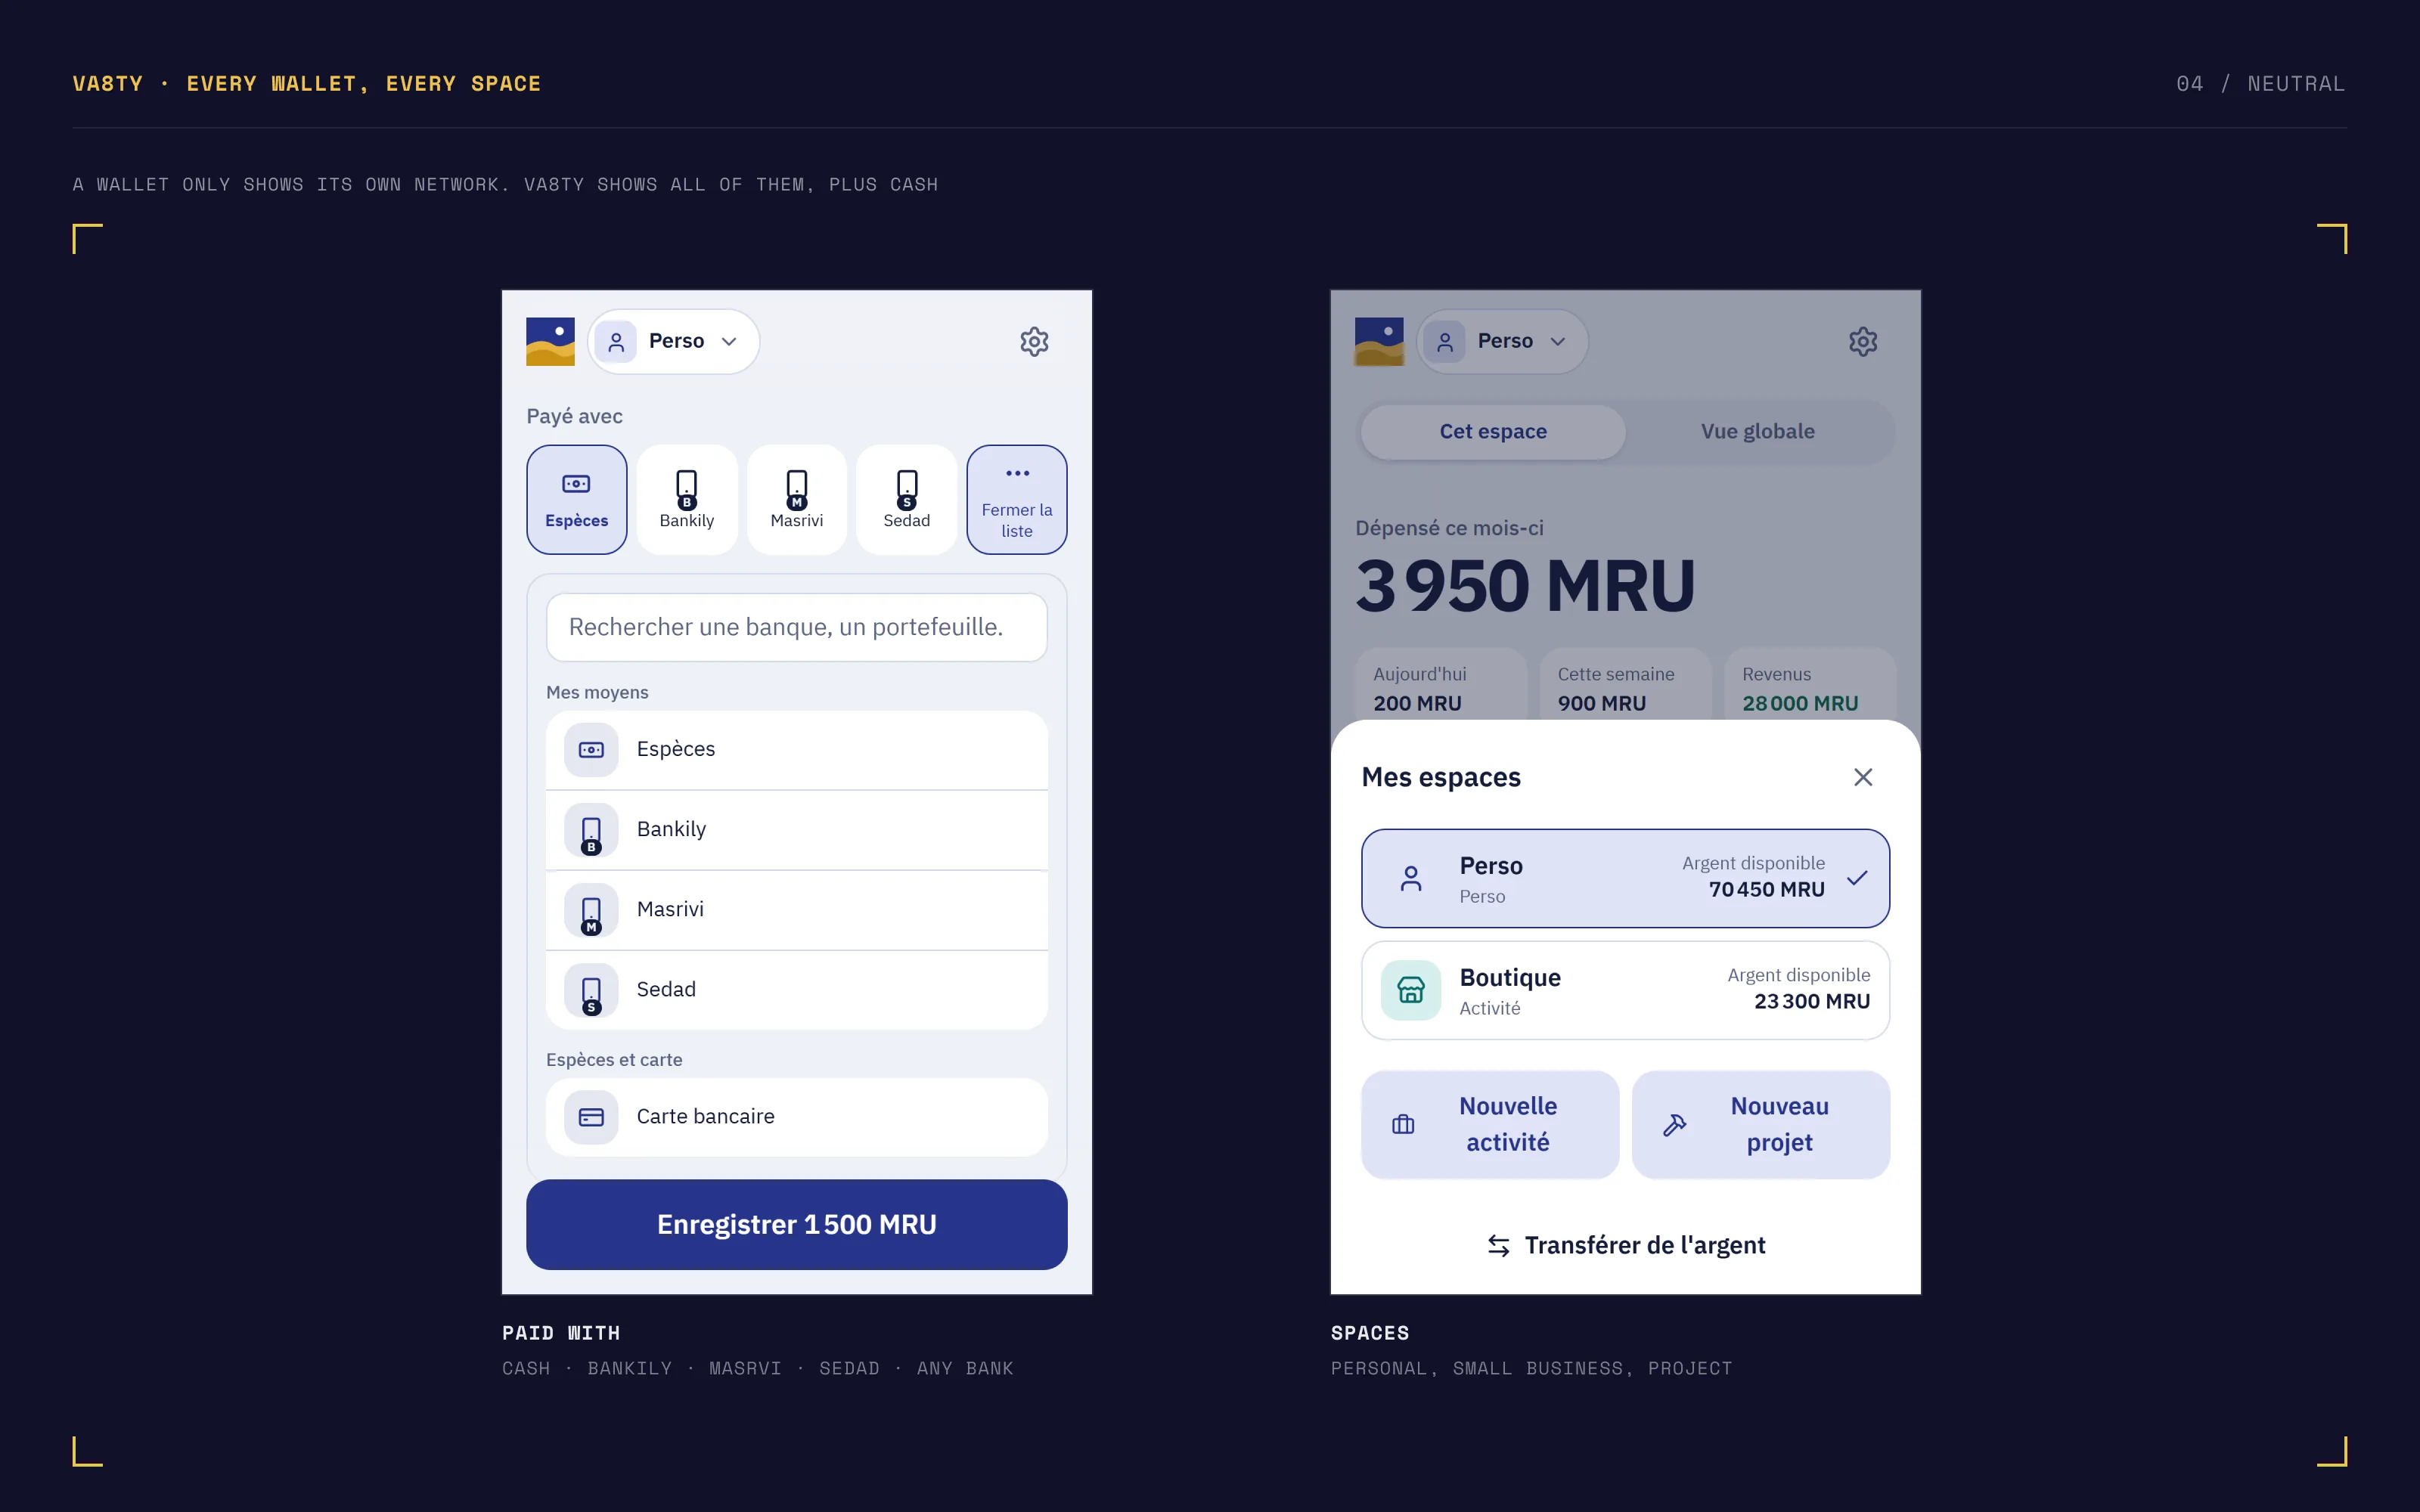
Neutre par conception.
Un portefeuille ne montre que son propre réseau. va8ty les montre tous, plus le cash et les dettes entre proches.
Des notifications discrètes.
Jamais de montant, de nom ni de catégorie sur l'écran verrouillé.
Le calme plutôt que la pression.
Pas de série à perdre, pas de fausse urgence, pas de culpabilité. Les rappels s'accrochent aux rituels existants, comme le thé du soir.
Claude pour la stratégie produit, les audits UX et sécurité, la recherche comportementale et des consignes d'implémentation précises. Claude Code pour l'implémentation sous des garde-fous stricts : scan des secrets avant chaque commit, tests obligatoires, une revue UX et une revue comportementale avant qu'une fonctionnalité soit considérée terminée, et aucun push sans mon accord. Chaque décision produit était la mienne.